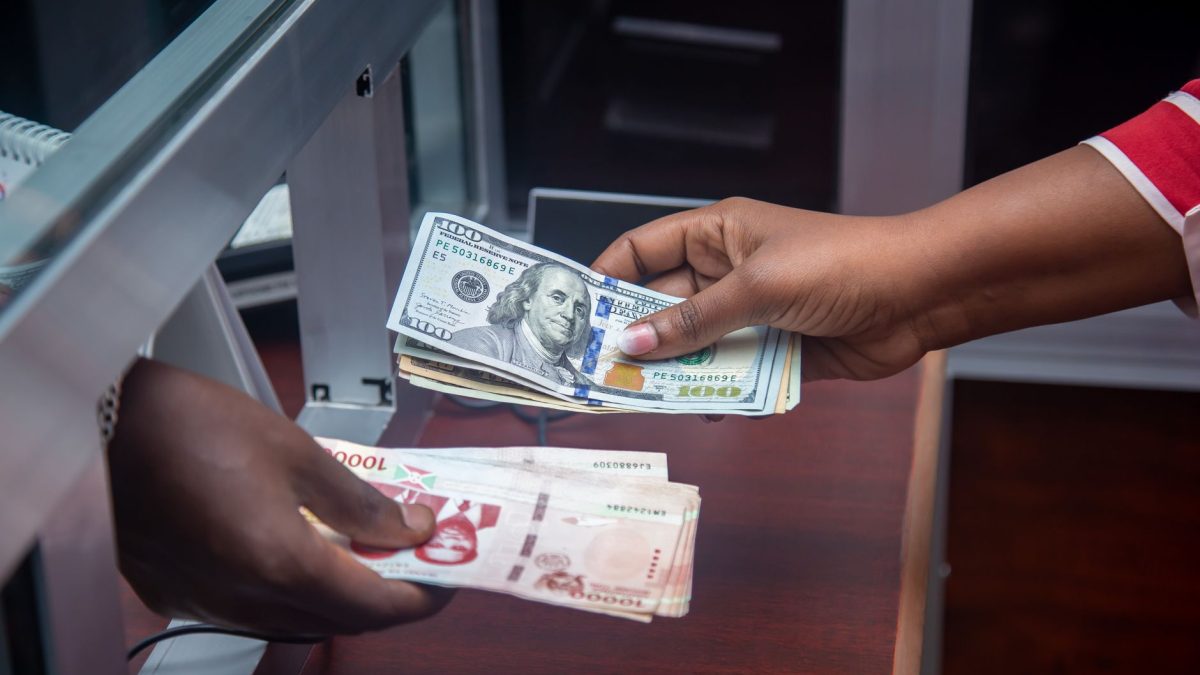
Todo mês, numa data mais ou menos fixa, uma parte do salário sai da conta nos Estados Unidos e chega em reais na conta de alguém no Brasil. Pode ser o aluguel da mãe, a mensalidade da escola do sobrinho, o remédio da avó ou só uma ajuda para fechar o mês. Para quem vive fora, esse gesto deixou de ser exceção há muito tempo: é rotina, tão previsível quanto pagar a conta de luz.
Um hábito que vira compromisso
Quem manda dinheiro pra casa com regularidade conhece a sequência de cor: abrir o aplicativo, conferir a cotação do dólar, digitar o valor, confirmar. O que muda de pessoa pra pessoa é só o motivo — sustento de alguém, parcela de uma reforma, poupança guardada em nome de um filho que ficou no Brasil. Mas o padrão se repete: o dinheiro que sai dos EUA carrega uma função específica na vida de quem recebe, e isso transforma uma transferência bancária em compromisso.
Esse hábito também tende a crescer, não encolher. Levantamentos recentes citados pela imprensa mostram que o número de brasileiros no exterior enviando dinheiro para o Brasil aumentou nos últimos anos — parte disso ligada à variação cambial, que torna vantajoso converter parte da renda em reais, e parte ligada a um sentimento comum entre quem vive fora: a sensação de que é mais seguro ter uma reserva no Brasil do que depender só de uma conta no exterior.
Não perca um prazo importante
Todo domingo, um e-mail curto com os prazos que estão chegando — imposto, imigração, eleição, documento — e o que mudou na semana.
É grátis. Um e-mail por semana, e você sai quando quiser.
Por que esse dinheiro pesa mais que o número mostra
Quem nunca morou fora subestima o peso emocional dessa transferência. Mandar dinheiro é, muitas vezes, a forma mais concreta de seguir presente numa vida que você não acompanha mais de perto. É uma maneira de dizer “eu ainda cuido” quando não dá pra estar lá no aniversário, no Natal ou numa visita ao médico. Para muita gente, é também um jeito de justificar pra si mesmo o preço de ter saído: se a mudança trouxe a possibilidade de ajudar a família de um jeito que não seria possível no Brasil, a saudade pesa um pouco menos.
Do outro lado, para quem recebe, esse valor também não é só número: é prova de que a distância não rompeu o vínculo. E é comum que o valor enviado assuma, com o tempo, o papel de uma renda esperada — o que traz uma pressão silenciosa para quem está nos EUA, inclusive em meses mais apertados.
Os caminhos mais comuns para esse dinheiro viajar
As opções para enviar dinheiro ao Brasil mudaram bastante nos últimos anos. Entre as mais usadas hoje:
- Transferência bancária internacional (wire): costuma ser a opção mais cara e mais lenta, com compensação que pode levar até três dias úteis.
- Aplicativos especializados em remessa (como Wise, Remessa Online, Western Union e outros): geralmente mais baratos que o banco tradicional, com cotação visível antes de confirmar o envio.
- Serviços que depositam direto via Pix: uma novidade recente — algumas fintechs já oferecem envio dos EUA para contas brasileiras via Pix, mostrando a cotação e o valor final em reais antes da confirmação.
O que vale comparar antes de apertar “enviar”
- Cotação real x cotação anunciada: o valor “sem taxa” nem sempre é o mais barato — algumas plataformas embutem a margem na própria cotação do dólar.
- Tempo de compensação: se o motivo da remessa é urgente (uma conta médica, por exemplo), vale confirmar o prazo antes de escolher o canal.
- Limites de valor: plataformas diferentes têm limites diferentes por transação e por mês — importante para quem envia valores maiores, como para uma reforma ou compra.
- Histórico e suporte: em caso de erro no envio, ter um canal de atendimento confiável faz toda a diferença.
No fim, a ferramenta usada para enviar o dinheiro é só o meio. O que esse gesto mensal realmente carrega é outra coisa: a forma que a distância encontrou pra não significar ausência.